Comprenez où se crée votre marge, et où elle se perd
Du chiffre d'affaires au résultat net, chaque étape est chiffrée et expliquée. Le bilan, les dettes et l'évolution sur plusieurs exercices complètent la lecture.
14 jours d'essai, carte demandée, résiliable en ligne.
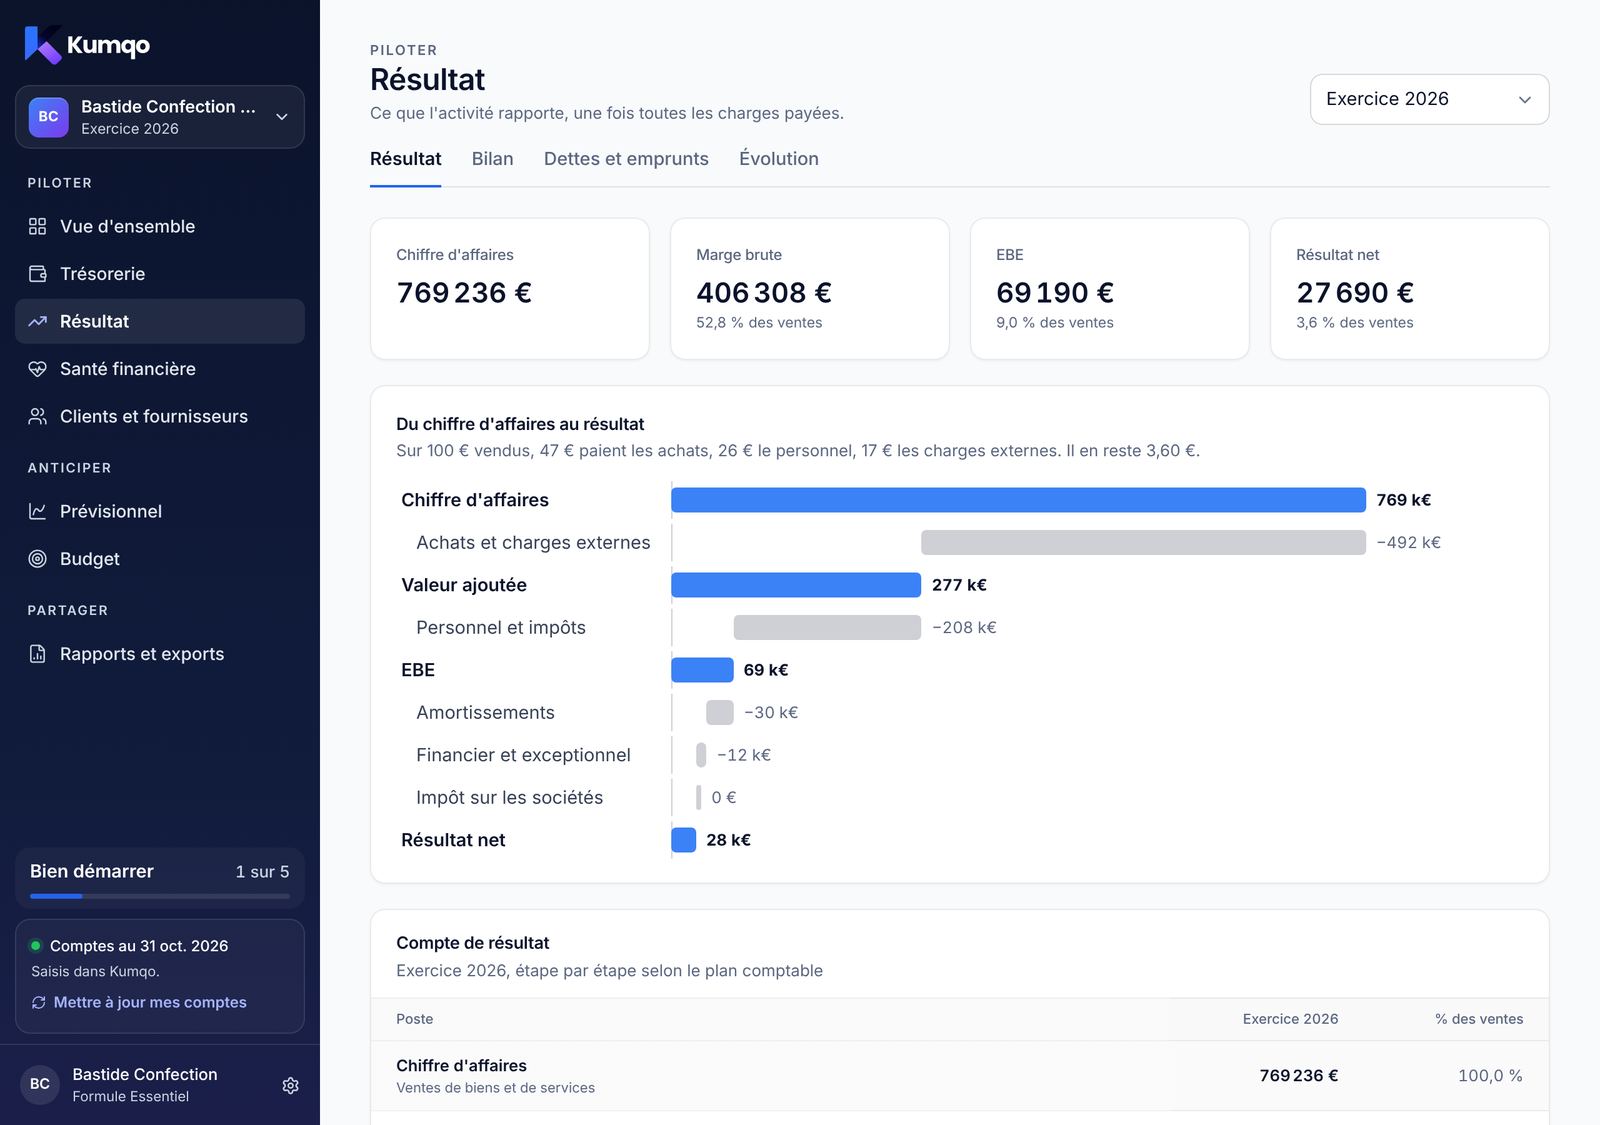
Sur 100 € vendus, ce qu'il vous reste
Une phrase en tête de l'écran dit ce que paient les achats, le personnel et les charges externes. Sur le dossier d'exemple, en 2026 :
47 €
pour les achats
26 €
pour le personnel
17 €
pour les charges externes
3,60 €
de résultat net
Les 6,40 € restants partent en impôts et taxes, amortissements, intérêts et autres charges.
Ce que vous obtenez
Le compte de résultat, étape par étape
La marge, la valeur ajoutée, ce que rapporte l'activité avant amortissements et intérêts (l'EBE), puis le résultat : chaque étape, avec son poids dans les ventes.
Le bilan en grandes masses
Ce que l'entreprise possède, et comment elle le finance.
Dettes et emprunts
Le poids de la dette, le nombre d'années qu'il faudrait pour la rembourser, et la part de l'activité absorbée par les intérêts.
L'évolution sur plusieurs exercices
Chiffre d'affaires, marges et résultat d'un exercice à l'autre : une tendance plutôt qu'un instant.
Le détail jusqu'à l'écriture
Chaque poste s'ouvre sur ses comptes, et chaque compte sur ses écritures.
Le seuil de rentabilité
Le chiffre d'affaires qui couvre toutes les charges, la marge de sécurité qui vous en sépare, le point mort, et l'effet d'une baisse de 10 % des ventes sur le résultat.
Questions
Pourquoi le résultat et la trésorerie divergent-ils ?
Les amortissements, les stocks et les délais de paiement les séparent. Une entreprise rentable peut manquer de trésorerie si ses clients paient lentement ou si ses stocks grossissent.
Les chiffres suivent-ils le plan comptable ?
Oui. Chaque compte est classé selon le plan comptable général, et le compte de résultat se lit étape par étape, comme dans une plaquette.